
Comment calculer et réduire les frais de notaire en 2026 ?
Pour anticiper vos frais de notaire, voici les points essentiels à retenir :
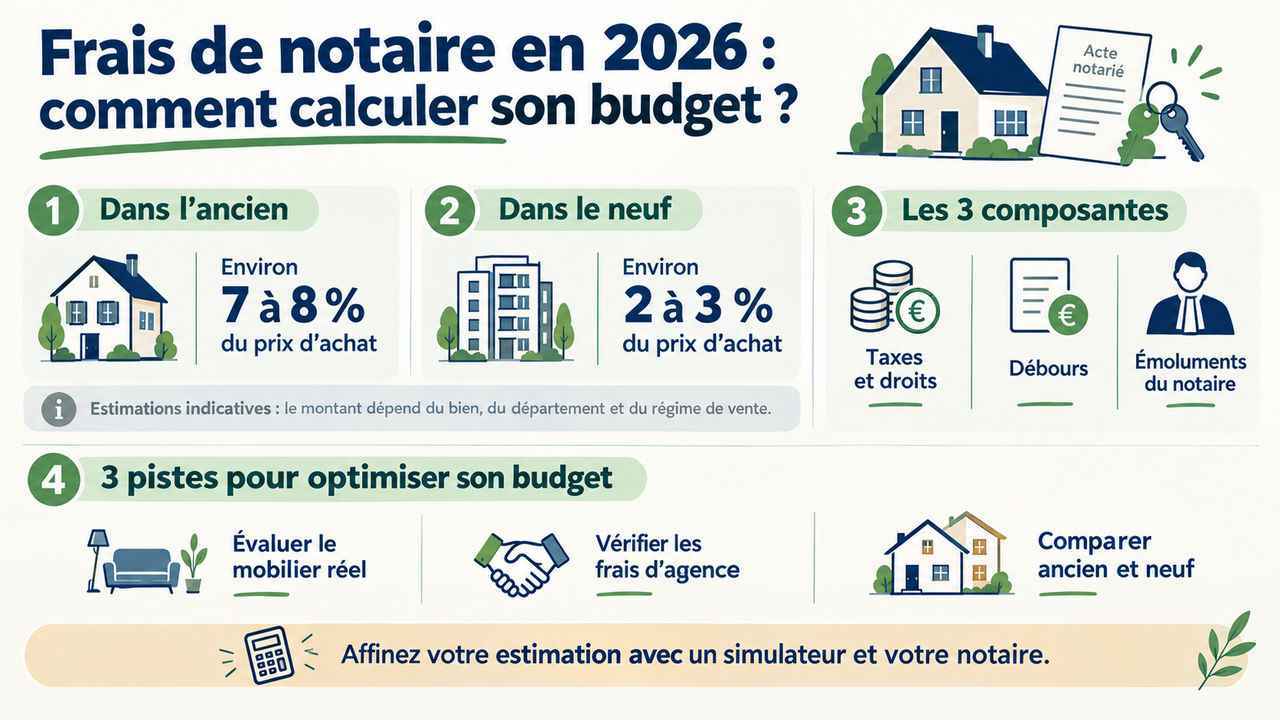
- prévoir environ 7 à 8 % dans l’ancien et 2 à 3 % dans le neuf
- distinguer les taxes, les débours et les émoluments du notaire
- utiliser un simulateur de frais de notaire pour estimer votre budget
- déduire la valeur justifiée du mobilier vendu avec le logement
- vérifier la répartition des frais d’agence dans le compromis de vente
Avec une bonne préparation, vous pouvez anticiper les dépenses et optimiser légalement votre budget immobilier.
Acheter un bien immobilier est un projet enthousiasmant. Pourtant, le budget réserve parfois une surprise : les fameux frais de notaire. Cette dépense peut représenter plusieurs milliers d’euros, en plus du prix du logement.
Bonne nouvelle : vous pouvez anticiper ce montant avant de signer. Dans ce guide, nous expliquons comment se composent les frais d’acquisition, comment les calculer selon le type de bien et quelles solutions légales permettent de réduire la facture. Vous pourrez ainsi préparer votre financement avec davantage de sérénité.
De quoi sont vraiment composés les frais de notaire ?
Contrairement à une idée répandue, le notaire ne conserve pas la totalité des sommes versées lors d’un achat immobilier. L’expression frais de notaire désigne en réalité les frais d’acquisition, composés de taxes, de dépenses administratives et de la rémunération du professionnel.
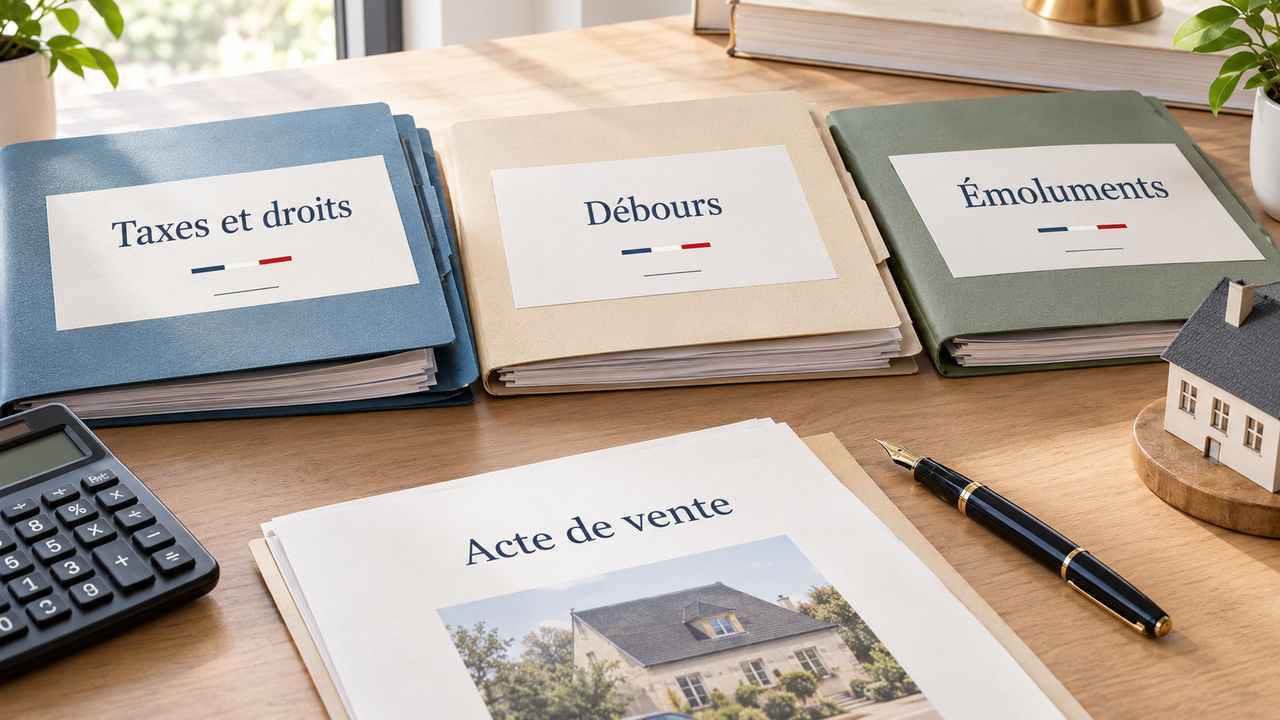
- Les droits et taxes : ils constituent généralement la part la plus importante. Ils sont reversés à l’État et aux collectivités territoriales, notamment sous la forme de droits de mutation.
- Les débours : ils correspondent aux sommes avancées pour obtenir les documents nécessaires à la vente. Il peut s’agir de documents cadastraux, de renseignements d’urbanisme ou de frais administratifs.
- Les émoluments du notaire : ils rémunèrent les actes et formalités prévus par la réglementation. Leur montant dépend notamment du prix du bien et d’un tarif officiel.
Les proportions varient selon le dossier. Les taxes représentent souvent environ 70 à 80 % du total dans l’ancien, tandis que les émoluments et les débours constituent le reste. Les honoraires correspondant à certaines prestations particulières obéissent, quant à eux, à des règles distinctes.
En définitive, comprendre cette répartition permet de mieux identifier les dépenses incompressibles. Les possibilités de négociation restent limitées, puisque la majorité des sommes ne constitue pas un revenu pour le notaire.
Ancien ou neuf : quelles différences de taux ?
Cette différence s’explique principalement par les droits de mutation. Dans une vente classique d’un logement ancien, ils sont plus élevés. À l’inverse, l’achat d’un logement neuf soumis au régime de TVA immobilière bénéficie généralement de droits d’enregistrement réduits.
Attention toutefois : le terme « neuf » ne suffit pas à déterminer le taux. La nature de la vente, le régime de TVA et les caractéristiques de l’opération comptent également. De plus, depuis 2025, les départements peuvent appliquer une hausse temporaire de certains droits de mutation, sous réserve des exceptions prévues par la loi.
Les pourcentages annoncés restent donc des repères. Pour connaître le montant réellement applicable, utilisez un simulateur de frais de notaire tenant compte du département et de la nature du bien.
Comment calculer ses frais de notaire soi-même ?
Vous n’avez pas besoin de maîtriser la fiscalité immobilière pour obtenir une première estimation. Trois méthodes permettent de préparer votre budget avant de solliciter votre banque ou de faire une offre.
Utiliser une estimation rapide
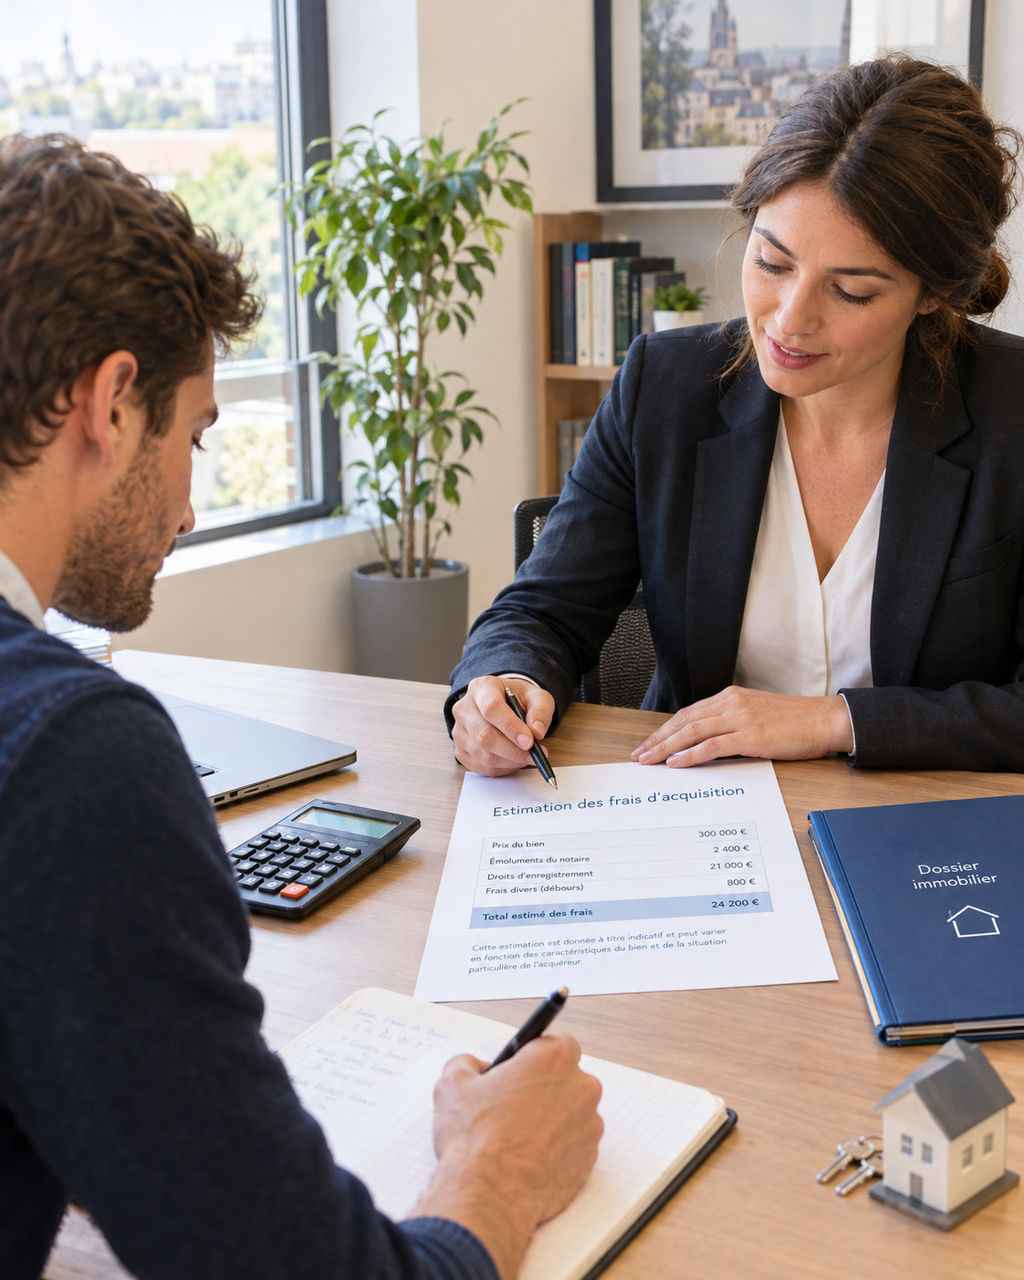
Par exemple, pour un appartement ancien acheté 250 000 €, prévoyez environ 18 750 € de frais d’acquisition. Pour un logement neuf au même prix, une estimation de 6 250 € donne un premier ordre de grandeur.
Ces chiffres restent indicatifs. Le montant final dépend notamment du département, du régime de vente et des frais annexes.
Consulter un simulateur en ligne
Pour affiner votre budget, utilisez le simulateur officiel des Notaires de France. Il permet d’estimer les frais selon le prix, la localisation et la nature du bien. Le simulateur de l’ANIL constitue également une ressource utile.
Demander un état prévisionnel au notaire
Enfin, contactez le notaire chargé de la transaction. Demandez un état prévisionnel des frais d’acquisition afin de connaître les sommes à prévoir. Ce document vous aidera à distinguer les taxes, les émoluments et les débours. Vérifiez également si votre budget doit intégrer des frais liés au financement ou aux garanties bancaires, qui ne se confondent pas avec les frais d’acquisition.
3 astuces légales pour réduire la note finale
Déduire la valeur réelle du mobilier
Si le vendeur laisse des meubles ou des équipements mobiliers, leur valeur peut, sous certaines conditions, être distinguée du prix immobilier. Les droits de mutation portent alors sur une base réduite. Cette possibilité concerne uniquement les biens mobiliers réellement présents dans la vente, dont la valeur doit rester justifiable.
Établissez donc un inventaire précis et réaliste. Conservez les justificatifs disponibles et demandez au notaire de valider le traitement retenu. Une estimation artificiellement élevée pourrait entraîner une contestation fiscale.
Bien négocier les frais d’agence
Le traitement des honoraires d’agence peut influencer l’assiette de calcul. Lorsque les frais sont contractuellement à la charge de l’acquéreur et correctement distingués du prix net vendeur, les droits de mutation peuvent être calculés sur une base différente du prix honoraires inclus.
Comparez donc les annonces et vérifiez le mandat de vente. Cette distinction doit correspondre à la réalité contractuelle : il ne suffit pas de modifier artificiellement la présentation du prix pour réduire les taxes.
Comparer les avantages du neuf et de l’ancien
L’achat dans le neuf peut réduire les frais d’acquisition lorsque l’opération bénéficie du régime approprié. Certains logements peuvent aussi ouvrir droit, sous conditions, à une exonération temporaire de taxe foncière.
Pour autant, ne choisissez pas un logement uniquement sur ce critère. Comparez le prix d’achat, les charges, les travaux, la fiscalité et les éventuels dispositifs d’aide. Un bien ancien bien négocié peut rester plus intéressant malgré des frais initiaux supérieurs.
FAQ
Comment calculer rapidement les frais de notaire pour un achat immobilier ?
Pour obtenir une première estimation, appliquez environ 7 à 8 % du prix d'achat dans l'ancien et 2 à 3 % dans le neuf, lorsque la vente bénéficie du régime de frais réduits. Par exemple, pour un logement ancien à 250 000 €, une estimation de 7,5 % représente 18 750 €. Pour un logement neuf au même prix, une estimation de 2,5 % représente 6 250 €.
Ces montants restent indicatifs. Le résultat réel dépend notamment du département, du régime fiscal de la vente et des caractéristiques du dossier. Pour affiner votre calcul, utilisez un simulateur de frais de notaire et demandez un état prévisionnel au notaire chargé de la transaction.
Pourquoi les frais de notaire sont-ils moins élevés dans le neuf ?
Dans de nombreuses ventes de logements neufs soumises au régime de TVA immobilière, les droits de mutation sont réduits. C'est pourquoi les frais d'acquisition dans le neuf se situent souvent autour de 2 à 3 % du prix, contre environ 7 à 8 % dans l'ancien.
Attention toutefois : la qualification de logement neuf ne suffit pas toujours à déterminer le régime applicable. La nature de la transaction et les conditions fiscales doivent être vérifiées. Demandez au notaire de confirmer le taux applicable à votre achat avant de finaliser votre budget.
Quels sont les principaux éléments qui composent les frais de notaire ?
Les frais de notaire, plus précisément appelés frais d'acquisition, regroupent trois catégories. Les taxes et droits sont reversés aux administrations publiques. Les débours correspondent aux sommes avancées pour obtenir des documents et accomplir certaines formalités. Enfin, les émoluments rémunèrent le notaire pour les actes concernés, selon un tarif réglementé.
La répartition varie selon le dossier et le type de bien. Le notaire ne conserve donc pas la totalité des sommes versées. Pour comprendre le détail de votre facture, demandez une estimation qui distingue les taxes, les débours et les émoluments.
Peut-on réduire légalement les frais de notaire grâce aux meubles vendus avec le logement ?
Oui, sous certaines conditions, la valeur de meubles réellement vendus avec le logement peut être distinguée du prix immobilier. Lorsque cette ventilation est justifiée, elle peut réduire l'assiette de calcul de certains droits de mutation. Le mobilier doit être identifiable et sa valeur cohérente avec son état et sa valeur réelle.
Préparez un inventaire précis et conservez les justificatifs disponibles. Faites valider la méthode par votre notaire avant la signature. Une valorisation artificielle ou excessive peut être contestée par l'administration fiscale et entraîner un redressement. Cette solution ne permet donc pas de déduire librement n'importe quel montant du prix du logement.
Les frais d’agence immobilière influencent-ils le calcul des frais de notaire ?
Oui, leur traitement peut modifier la base retenue pour calculer les droits de mutation. Lorsque les honoraires sont contractuellement à la charge de l'acquéreur et clairement distingués du prix net vendeur, ils peuvent, sous réserve des conditions applicables, être exclus de cette base.
Il faut néanmoins que la répartition corresponde réellement au contrat et aux modalités de la vente. Une simple modification de présentation ne suffit pas. Avant de faire une offre, vérifiez l'annonce, le mandat et le compromis avec le professionnel chargé de la transaction pour comprendre les conséquences sur le coût total.
Le notaire peut-il réduire ses émoluments lors d’un achat immobilier ?
Les émoluments du notaire pour les actes soumis à un tarif réglementé suivent une grille officielle. Une remise peut être possible dans les conditions prévues par la réglementation, notamment pour certaines tranches d'émoluments et selon les règles de publicité et d'application du professionnel. Elle n'est donc ni automatique ni librement négociable pour tous les dossiers.
Par ailleurs, cette rémunération ne représente qu'une partie des frais d'acquisition. Les taxes et droits constituent généralement la part la plus importante et ne peuvent pas être négociés avec le notaire. Demandez une estimation détaillée pour savoir quels postes sont réglementés et si une remise peut s'appliquer à votre situation.
Quel simulateur utiliser pour estimer les frais de notaire en 2026 ?
Vous pouvez commencer par le simulateur immobilier des Notaires de France, qui permet d'estimer les frais selon le prix du bien, sa localisation et la nature de l'opération. L'Agence nationale pour l'information sur le logement (ANIL) propose également des ressources utiles pour préparer un projet immobilier.
Un simulateur fournit une estimation, pas nécessairement le montant définitif. Les règles applicables, le régime de vente et les particularités du dossier peuvent modifier le résultat. Pour confirmer votre budget, demandez au notaire un état prévisionnel des frais d'acquisition avant la signature définitive.
Les frais de notaire sont-ils inclus dans le crédit immobilier ?
Les frais de notaire ne sont pas automatiquement inclus dans un crédit immobilier. Certains établissements acceptent de financer une partie ou la totalité des frais annexes, mais leur décision dépend du dossier, des revenus, de l'apport personnel et de la politique de la banque. De nombreux acquéreurs doivent donc prévoir une somme disponible en plus de leur apport destiné au prix du logement.
Pour éviter une mauvaise surprise, établissez un budget qui inclut le prix d'achat, les frais d'acquisition, les éventuels frais de garantie et de dossier bancaire, ainsi que les dépenses immédiates liées au déménagement ou aux travaux. Présentez ce budget à votre conseiller bancaire et demandez une simulation complète avant de vous engager.
Anticipez les frais pour acheter en toute sérénité
Les frais de notaire sont majoritairement constitués de taxes et de dépenses réglementées. Il reste néanmoins possible d’affiner leur estimation et, dans certaines situations, de réduire leur assiette légalement.
Vous avez un projet d’achat en tête ? Utilisez un simulateur, puis demandez un état prévisionnel à votre notaire. Vous pouvez également consulter notre article sur le viager mutualisé et la fiscalité de la rente pour approfondir vos connaissances en immobilier et en gestion patrimoniale.


