
Comment organiser efficacement son portefeuille d’investissement ?
Pour gérer vos placements sereinement, adoptez une méthode claire et régulière :
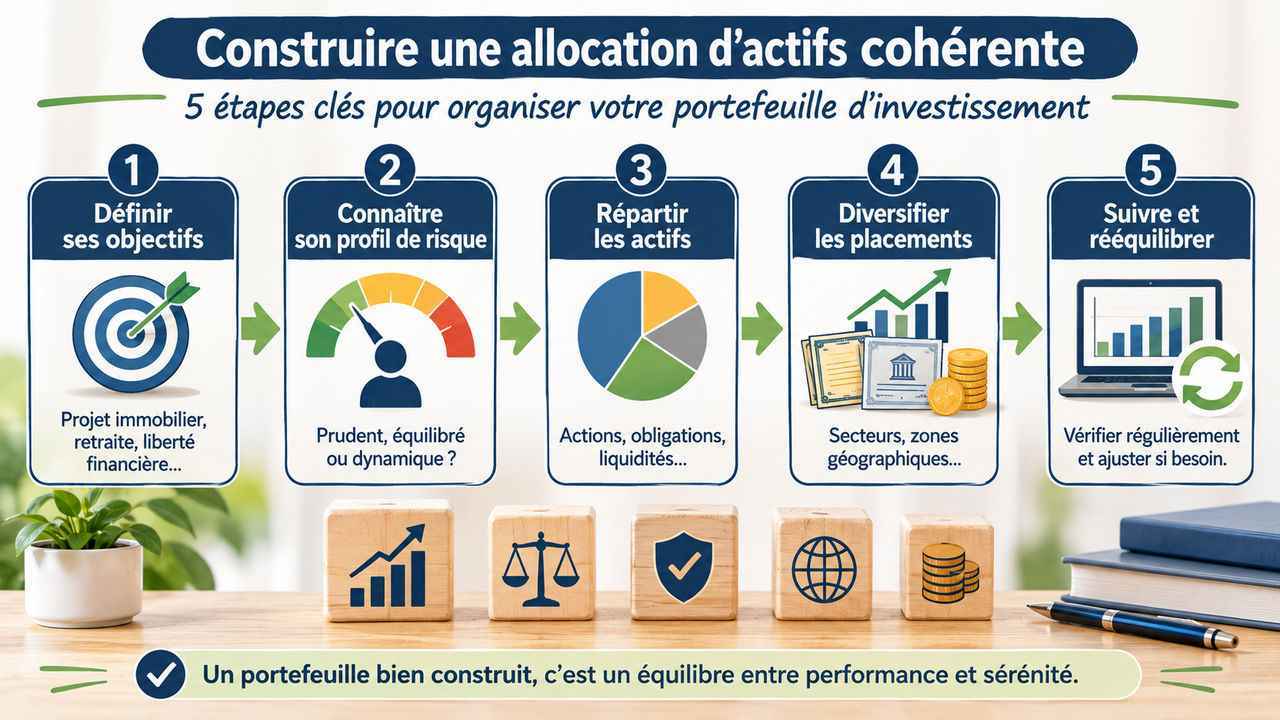
- définissez vos objectifs financiers et votre horizon de placement
- évaluez votre profil d’investisseur et votre tolérance au risque
- répartissez votre capital entre actions, obligations, ETF et liquidités
- diversifiez vos placements pour limiter les risques de concentration
- suivez les performances, les frais et le rééquilibrage de votre portefeuille
Une stratégie cohérente vous aide à faire évoluer vos investissements selon vos projets.
Un portefeuille d’investissement bien organisé facilite la gestion de votre patrimoine. Il permet de suivre vos placements, de maîtriser les risques et de garder le cap sur vos objectifs financiers. Pourtant, investir ne consiste pas simplement à acheter quelques actions ou ETF. Il faut construire une stratégie cohérente, adaptée à votre situation personnelle.
Je me souviens encore de la dernière fois où j’ai voulu faire le point sur mes finances. Entre les différents comptes, les placements et les opérations réalisées, il était difficile d’obtenir une vision globale. Cette expérience m’a poussé à revoir ma manière de suivre mes investissements. Aujourd’hui, je vous propose une méthode pratique pour organiser votre portefeuille d’investissement et le faire évoluer dans le temps.
Pourquoi organiser son portefeuille d’investissement ?
Cette organisation facilite également le suivi des performances. Vous identifiez plus facilement les placements trop importants, les frais inutiles ou les investissements qui ne correspondent plus à votre stratégie. Enfin, vous évitez de multiplier les opérations sous l’effet de l’actualité financière.
Faire la différence entre patrimoine et portefeuille boursier
Le patrimoine financier regroupe l’ensemble de vos avoirs financiers. Il peut comprendre les livrets, les comptes bancaires, les placements, l’assurance-vie et les comptes d’investissement.
Le portefeuille boursier représente une partie de cet ensemble. Il rassemble les titres et supports financiers détenus pour investir sur les marchés. On peut notamment y retrouver des actions, des obligations, des ETF et des fonds d’investissement.
Cette distinction est importante. Un portefeuille d’actions peut progresser alors que votre patrimoine global reste déséquilibré. Il faut donc garder une vue d’ensemble de votre situation financière.
Définir son profil d’investisseur avant de choisir ses placements
Avant de sélectionner des supports, prenez le temps de définir votre profil d’investisseur. Celui-ci dépend de votre situation financière, de vos connaissances et de votre capacité à supporter les fluctuations des marchés.
Deux personnes disposant du même capital ne devraient pas forcément adopter la même stratégie. Un investisseur qui prépare sa retraite dans vingt ans peut accepter des variations importantes. Une personne qui souhaite financer un achat dans trois ans devra généralement privilégier davantage de stabilité.
Évaluer sa tolérance au risque
La tolérance au risque correspond à votre capacité psychologique à supporter une baisse de vos placements. Imaginez que votre portefeuille perde temporairement 15 % de sa valeur. Seriez-vous capable de conserver votre stratégie sans vendre dans la précipitation ?
Il faut aussi distinguer la tolérance au risque de votre capacité financière à subir une perte. Vous pouvez accepter les fluctuations des marchés, mais avoir besoin de votre capital à court terme. Dans ce cas, une stratégie trop dynamique serait inadaptée.
Votre profil peut être qualifié de prudent, équilibré ou dynamique. Ces catégories donnent une première indication, mais elles ne remplacent pas une analyse complète de votre situation.
Déterminer son horizon de placement
L’horizon de placement désigne la durée pendant laquelle vous pouvez laisser votre argent investi. Cette échéance influence directement les supports à privilégier.
- Court terme : vous aurez besoin de votre argent dans quelques années. La priorité reste la disponibilité et la limitation du risque.
- Moyen terme : vous disposez de plusieurs années pour préparer un projet. Une répartition équilibrée peut être étudiée selon votre situation.
- Long terme : vous pouvez envisager une exposition plus importante aux marchés actions, si votre capacité à supporter les pertes le permet.
Ces durées ne constituent pas des règles universelles. Un investissement risqué peut perdre de la valeur au moment où vous avez besoin de récupérer votre argent. Il faut donc toujours rapprocher l’échéance de vos projets du niveau de risque accepté.
Définir des objectifs financiers précis
Chaque objectif doit être associé à un montant et à une échéance. Cette méthode permet de déterminer la somme à investir et le temps dont vous disposez. Elle évite aussi de modifier votre stratégie au gré des mouvements des marchés.
Construire un plan financier réaliste
Commencez par établir votre budget mensuel. Identifiez vos revenus, vos dépenses fixes et votre capacité d’épargne. Ne consacrez pas aux placements financiers l’argent nécessaire à vos dépenses courantes.
Conservez également une épargne de précaution pour faire face aux imprévus. Elle doit rester disponible et ne pas dépendre des variations des marchés financiers. Cette réserve limite le risque de devoir vendre des placements au mauvais moment.
Vous pouvez ensuite définir une somme à investir chaque mois. Un montant régulier, même modeste, peut vous aider à construire progressivement votre portefeuille. L’essentiel est de choisir un effort d’épargne compatible avec votre budget.
Construire une allocation d’actifs cohérente
L’allocation d’actifs consiste à répartir votre capital entre plusieurs catégories de placements. C’est l’une des décisions les plus importantes dans la construction d’un portefeuille boursier.
Elle dépend de votre profil, de vos objectifs et de votre horizon de placement. Une allocation adaptée permet de mieux répartir les risques. Elle évite aussi de concentrer tout votre capital sur un seul type d’investissement.
Répartir son capital entre actions, obligations et liquidités
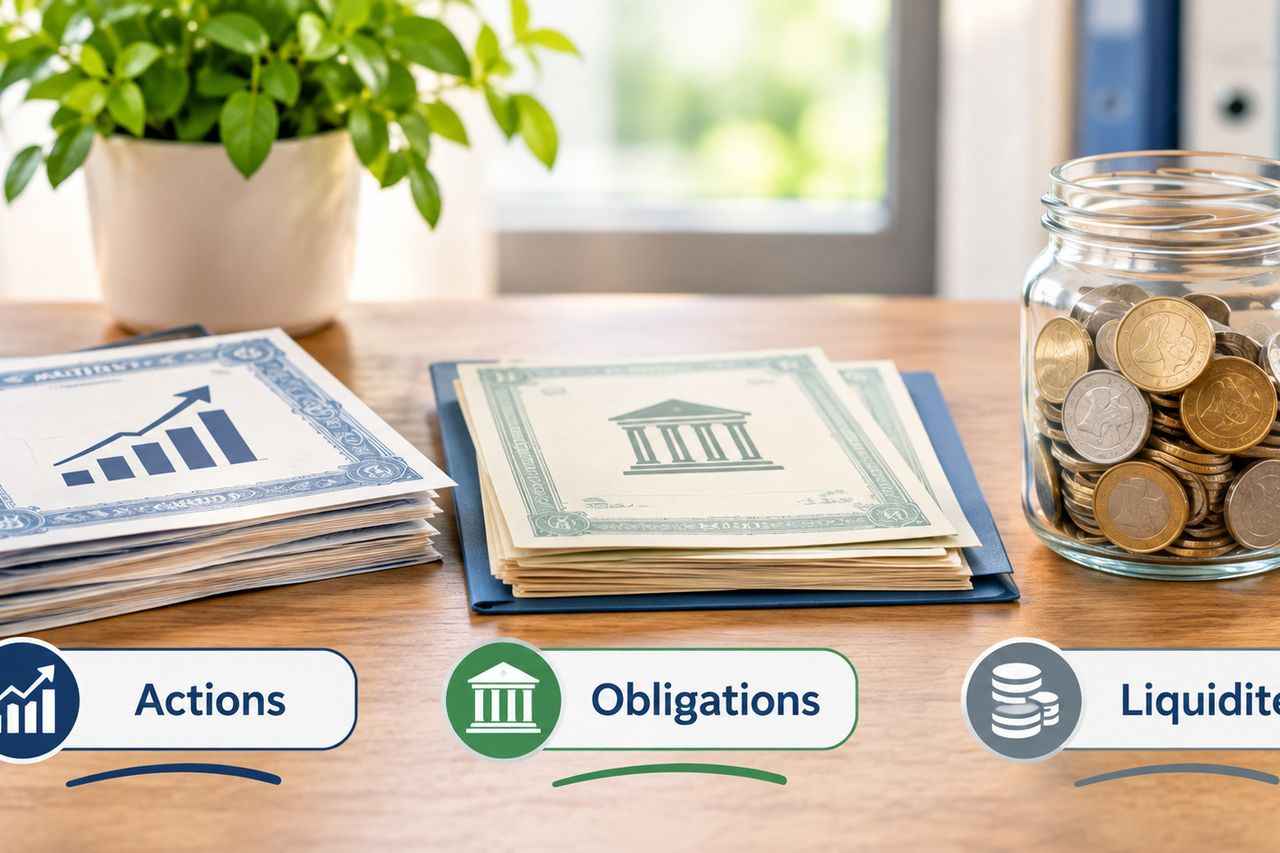
Les obligations sont des titres de créance émis par des entreprises ou des États. Elles peuvent apporter des revenus sous forme d’intérêts. Elles comportent toutefois des risques, notamment liés à la solvabilité de l’émetteur et aux variations des taux d’intérêt.
Les liquidités et les placements peu risqués apportent une réserve de stabilité. Ils peuvent servir à financer les dépenses prévues ou à conserver une partie du patrimoine disponible. Leur rendement potentiel reste généralement plus limité.
Il n’existe pas de répartition idéale valable pour tous. Un portefeuille composé principalement d’actions ne convient pas nécessairement à une personne qui doit récupérer son capital prochainement.
Exemple d’allocation pour comprendre le principe
Le tableau suivant présente une répartition fictive. Il sert uniquement à illustrer le fonctionnement d’une allocation diversifiée. Il ne constitue pas une recommandation d’investissement.
| Classe d’actifs | Répartition illustrative | Rôle possible |
|---|---|---|
| Actions et ETF actions | 50 % | Rechercher une croissance à long terme |
| Obligations et fonds obligataires | 30 % | Diversifier les sources de risque |
| Liquidités et placements prudents | 20 % | Préserver une réserve disponible |
Cette allocation peut être trop risquée pour certains investisseurs et trop prudente pour d’autres. Il faut également tenir compte des placements déjà détenus dans votre assurance-vie, votre PEA ou votre compte-titres. L’objectif est d’organiser l’ensemble de votre patrimoine, pas seulement un compte isolé.
Choisir les supports adaptés à sa stratégie
Une fois votre allocation définie, vous pouvez sélectionner les produits qui composeront votre portefeuille. Il est préférable de partir de votre stratégie plutôt que de choisir des placements simplement parce qu’ils sont populaires.
Les actions individuelles
Acheter une action revient à acquérir une part du capital d’une entreprise. Vous pouvez sélectionner des sociétés selon leur activité, leur situation financière et leurs perspectives de développement.
Cette approche demande du temps et des connaissances. Une entreprise peut rencontrer des difficultés importantes, même si son secteur semble prometteur. La concentration sur quelques titres augmente donc le risque spécifique de votre portefeuille.
Les ETF pour diversifier ses investissements
Un ETF, également appelé tracker, est un fonds coté qui cherche à suivre un indice de référence. Il peut permettre d’investir dans un ensemble d’entreprises au moyen d’une seule transaction.
Certains ETF suivent des indices internationaux, tandis que d’autres se concentrent sur un pays, un secteur ou une catégorie d’actifs. Il faut donc regarder leur composition avant d’investir. Deux ETF différents peuvent détenir une grande partie des mêmes entreprises.
Vérifiez également les frais, la méthode de réplication, la liquidité et le document d’informations clés. Les ETF ne garantissent pas le capital et leur valeur peut baisser avec leur indice de référence.
Les obligations et les fonds d’investissement
Les obligations peuvent compléter une allocation principalement composée d’actions. Elles ne sont toutefois pas sans risque. Leur valeur peut notamment diminuer lorsque les taux d’intérêt progressent.
Les fonds d’investissement permettent d’accéder à un portefeuille de titres géré selon une stratégie définie. Certains sont gérés activement, tandis que d’autres suivent un indice. Comparez leurs frais et leurs objectifs avant de les intégrer à votre portefeuille.
Diversifier son portefeuille pour mieux maîtriser les risques
La diversification consiste à ne pas dépendre d’un seul investissement. Elle peut réduire l’impact d’une difficulté rencontrée par une entreprise, un secteur ou une zone géographique. Elle ne supprime cependant jamais le risque de perte en capital.
Diversifier les secteurs d’activité
Évitez de concentrer tous vos investissements dans un seul secteur. Une crise peut affecter simultanément plusieurs entreprises appartenant à la même industrie. Une répartition entre différents domaines économiques permet de limiter cette dépendance.
Vous pouvez par exemple étudier les secteurs de la santé, de l’industrie, de la consommation, de la finance et de la technologie. Leur poids doit rester cohérent avec votre allocation globale.
Diversifier les zones géographiques
Investir uniquement dans votre pays vous expose aux évolutions de son économie. Une ouverture internationale peut répartir votre exposition entre plusieurs marchés. Elle ajoute toutefois un risque de change lorsque les placements sont libellés dans une devise étrangère.
Un ETF mondial peut offrir une exposition à de nombreuses entreprises. Il ne garantit pas pour autant une diversification parfaite. Certains indices mondiaux restent fortement concentrés sur les grandes entreprises américaines.
Vérifier les chevauchements entre ETF
Multiplier les ETF ne suffit pas à diversifier un portefeuille. Plusieurs fonds peuvent suivre des indices différents tout en détenant les mêmes grandes entreprises.
Avant d’acheter un nouveau fonds, examinez ses principales positions et sa répartition sectorielle. Vérifiez également son exposition géographique. Vous éviterez ainsi de renforcer involontairement une position déjà dominante.
Investir régulièrement pour construire son portefeuille
Vous n’avez pas besoin de disposer d’un capital important pour commencer à investir. Des versements réguliers peuvent permettre de construire progressivement un portefeuille, à condition de respecter votre budget et votre stratégie.
Cette méthode consiste à investir une somme définie à intervalles réguliers. Vous achetez ainsi des parts à différents niveaux de marché. Cela permet de lisser votre prix d’achat dans le temps, sans garantir un meilleur rendement.
Mettre en place des versements programmés
Vous pouvez programmer un investissement mensuel depuis votre compte bancaire ou votre courtier. Choisissez un montant que vous pourrez maintenir même lorsque vos dépenses augmentent. Il vaut mieux investir régulièrement une somme raisonnable que multiplier les opérations impulsives.
Cette approche demande de la discipline. Elle ne dispense pas de vérifier périodiquement que vos placements restent adaptés à vos objectifs. Un changement professionnel, familial ou financier peut justifier une révision de votre effort d’épargne.
Choisir entre gestion autonome, conseillée et pilotée
La gestion d’un portefeuille peut être réalisée de plusieurs façons. Votre choix dépend de votre temps disponible, de vos connaissances et de votre envie de prendre vous-même les décisions.
La gestion autonome
Vous choisissez vous-même les placements et passez les ordres d’achat ou de vente. Cette solution offre une grande liberté. Elle suppose toutefois de comprendre les produits financiers et de suivre régulièrement vos investissements.
La gestion conseillée
Un professionnel vous accompagne dans vos décisions. Il peut analyser votre situation et vous proposer des ajustements. Vous conservez généralement la décision finale sur les opérations réalisées.
La gestion sous mandat ou pilotée
Vous déléguez tout ou partie des décisions à une équipe de gestion. Celle-ci applique une stratégie définie selon votre profil et les caractéristiques du mandat. Cette solution peut convenir aux personnes qui ne souhaitent pas gérer elles-mêmes leurs placements.
Comparez les frais, les conditions du service et le niveau de délégation avant de choisir. La gestion déléguée ne garantit pas une performance positive et n’élimine pas les risques des marchés.
Choisir les bonnes enveloppes pour ses investissements
En France, plusieurs comptes permettent de détenir des placements financiers. Leur fonctionnement et leur fiscalité diffèrent. Le choix dépend notamment des produits souhaités, de la durée d’investissement et de votre situation personnelle.
Le PEA
Le Plan d’Épargne en Actions permet d’investir dans des actions et certains fonds éligibles, dans un cadre fiscal spécifique. Il s’adresse aux personnes qui souhaitent notamment développer un portefeuille d’actions sur la durée.
Tous les titres et ETF ne sont pas éligibles au PEA. Vérifiez les conditions avant de sélectionner un support.
Le compte-titres ordinaire
Le compte-titres ordinaire, ou CTO, offre un univers d’investissement plus large. Il permet notamment d’accéder à des actions et ETF qui ne sont pas éligibles au PEA.
En contrepartie, sa fiscalité diffère de celle du PEA. Il faut donc intégrer les conséquences fiscales dans votre stratégie.
L’assurance-vie et le PER
L’assurance-vie permet de répartir son épargne entre différents supports, selon le contrat. On peut notamment y trouver des fonds en euros et des unités de compte. Ces dernières présentent un risque de perte en capital.
Le Plan d’Épargne Retraite (PER) vise la préparation de la retraite. Il peut proposer différents supports et des modes de gestion adaptés à l’horizon de départ. Ses règles de disponibilité et sa fiscalité méritent une attention particulière.
Quels outils utiliser pour suivre son portefeuille ?
Un suivi efficace repose sur une vision claire de vos investissements. Vous devez pouvoir consulter leur valeur, leur répartition, leurs performances et les frais associés. Un simple tableur peut suffire pour un portefeuille réduit.
Les tableurs pour un suivi personnalisé
Excel ou Google Sheets permettent de construire un tableau de bord adapté à vos besoins. Vous pouvez y enregistrer les achats, les ventes, les dividendes et les frais. Cette solution demande cependant une mise à jour manuelle et rigoureuse.
Prévoyez au minimum les colonnes suivantes : date, actif, quantité, prix d’achat, frais, valeur actuelle et performance. Séparez les liquidités des placements investis pour obtenir une lecture plus précise.
Les logiciels spécialisés
Des outils spécialisés facilitent le suivi de plusieurs comptes et catégories d’actifs. Portfolio Performance est une solution orientée vers l’analyse des portefeuilles. Elle permet de suivre différents actifs et d’évaluer leur performance.
Finary propose une vision plus globale du patrimoine. L’outil peut regrouper différents comptes et investissements, puis présenter leur répartition et leur évolution. Certaines fonctions dépendent de la formule choisie.
Le meilleur logiciel dépend de votre besoin. Pour analyser précisément les transactions et les performances, un outil spécialisé peut être préférable. Pour centraliser vos comptes bancaires et votre patrimoine, une application de suivi global peut être plus pratique.
Avant de connecter vos comptes, vérifiez les conditions d’accès, la sécurité, les données collectées et les possibilités d’export. Vous devez pouvoir conserver une trace de vos investissements, même si vous changez de logiciel.
Suivre les performances et rééquilibrer son portefeuille
Organiser son portefeuille ne signifie pas le laisser évoluer sans contrôle. Les marchés modifient régulièrement le poids de vos placements. Une allocation initialement équilibrée peut devenir beaucoup plus exposée à une catégorie d’actifs.
Suivre les bons indicateurs
Distinguez aussi la performance brute de la performance nette des frais. Les frais de courtage, de gestion et certains coûts indirects réduisent le rendement réellement obtenu. Ils méritent donc un suivi régulier.
Rééquilibrer son allocation
Le rééquilibrage consiste à rapprocher votre portefeuille de sa répartition cible. Imaginons que les actions aient progressé plus rapidement que les obligations. Leur poids peut alors dépasser celui prévu dans votre stratégie initiale.
Vous pouvez rééquilibrer en vendant une partie des actifs devenus trop importants. Vous pouvez aussi orienter vos nouveaux versements vers les catégories sous-représentées. Cette seconde méthode peut limiter les ventes et leurs conséquences fiscales.
Il n’est pas nécessaire de modifier votre portefeuille chaque semaine. Un contrôle périodique, par exemple annuel, peut suffire selon votre stratégie. Une modification importante de votre situation personnelle peut toutefois justifier une révision anticipée.
La règle des 4 % : peut-on vivre de son portefeuille ?
La règle des 4 % est un repère souvent utilisé pour réfléchir aux retraits pendant la retraite. Elle consiste à retirer, la première année, 4 % de la valeur initiale du portefeuille. Les retraits suivants sont ensuite ajustés en fonction de l’inflation, selon la méthode classique.
Cette règle provient d’études historiques sur des portefeuilles diversifiés. Elle ne garantit pas que le capital durera toute la vie. Le résultat dépend notamment de la durée de retraite, de la répartition des actifs, des frais et de l’évolution des marchés.
Les travaux de Morningstar publiés en 2025 estimaient à 3,9 % le taux initial de retrait de référence dans leur scénario de base. Cette estimation supposait une période de retraite de 30 ans et une probabilité de réussite de 90 %. Elle montre que le taux de 4 % doit rester un repère, pas une promesse.
Quel capital pour obtenir 500 € par mois ?
Un objectif de 500 € par mois représente 6 000 € de retraits annuels. Avec une hypothèse simplifiée de 4 %, le capital de départ serait de 150 000 €.
Ce calcul est purement théorique. Il ne tient pas compte de la fiscalité, des frais, de l’inflation ni des variations des marchés. Il ne signifie pas que 150 000 € permettront de verser 500 € chaque mois sans risque d’épuisement du capital.
Pour préparer des revenus complémentaires, il faut étudier plusieurs paramètres : la durée des retraits, les autres revenus disponibles, le niveau de dépenses et la capacité à réduire temporairement les retraits. Un professionnel peut aider à construire une stratégie adaptée à votre situation.
Les erreurs à éviter dans la gestion de son portefeuille
Certains comportements peuvent fragiliser une stratégie pourtant bien construite. Il est utile de les connaître pour garder une approche disciplinée.
- Investir sans objectif : acheter des titres sans définir leur rôle conduit souvent à un portefeuille incohérent.
- Tout miser sur un seul actif : une forte concentration expose davantage votre capital à un événement défavorable.
- Confondre quantité et diversification : plusieurs ETF peuvent détenir les mêmes entreprises.
- Ignorer les frais : les coûts récurrents réduisent la performance nette à long terme.
- Suivre les tendances sans méthode : les décisions impulsives peuvent conduire à acheter trop cher ou vendre dans la panique.
- Consulter son portefeuille en permanence : les variations quotidiennes ne justifient pas systématiquement une intervention.
Une stratégie claire permet de limiter ces erreurs. Elle doit rester compréhensible et compatible avec votre situation financière. Si vous ne comprenez pas un produit, prenez le temps de vous informer avant d’investir.
FAQ
Comment gérer son portefeuille boursier ?
Pour gérer un portefeuille boursier, commencez par définir vos objectifs financiers, votre horizon de placement et votre tolérance au risque. Ces éléments déterminent la répartition de vos investissements entre actions, obligations, ETF, fonds et liquidités. Il est important de conserver une épargne de précaution avant d'exposer une partie de votre capital aux marchés financiers.
Ensuite, suivez régulièrement la composition de votre portefeuille. Vérifiez la diversification géographique et sectorielle, les frais de gestion, les frais de courtage et les éventuels chevauchements entre ETF. Comparez également les performances à un indice de référence adapté. Si la répartition s'éloigne de votre allocation cible, vous pouvez envisager un rééquilibrage. Enfin, évitez les décisions impulsives liées aux fluctuations quotidiennes. Une stratégie compréhensible et adaptée à votre situation reste plus facile à suivre dans la durée.
C’est quoi la règle des 4 % ?
La règle des 4 % est une méthode indicative utilisée pour estimer les retraits possibles d'un portefeuille pendant la retraite. Selon son principe classique, un retraité prélève 4 % de son capital initial la première année. Les années suivantes, il ajuste le montant retiré en fonction de l'inflation, sans recalculer systématiquement 4 % de la valeur restante.
Cette règle repose sur des études historiques et sur des hypothèses précises de durée, de répartition entre actions et obligations et de performance des marchés. Elle ne garantit donc pas que le capital ne sera jamais épuisé. Dans son étude 2025, Morningstar estime à 3,9 % son taux initial de retrait de référence pour un scénario de retraite de 30 ans et une probabilité de réussite de 90 %. Le taux adapté dépend toutefois de votre âge, de vos dépenses, de vos autres revenus et de votre capacité à réduire les retraits en période difficile.
Quel est le meilleur logiciel pour gérer un portefeuille boursier ?
Il n'existe pas de meilleur logiciel de gestion de portefeuille pour tous les investisseurs. Le choix dépend du nombre de placements à suivre, du niveau de détail souhaité et de votre préférence pour une mise à jour manuelle ou automatique. Un tableur comme Excel ou Google Sheets peut suffire pour un portefeuille simple, à condition de saisir régulièrement les transactions et les frais.
Pour une analyse plus détaillée, Portfolio Performance permet de suivre et d'évaluer les performances de différents actifs. Pour centraliser plusieurs comptes et avoir une vue plus large du patrimoine, une application comme Finary peut être intéressante. Avant de choisir, comparez les fonctionnalités, les tarifs, la sécurité, les possibilités d'export et les établissements compatibles. Le meilleur outil est celui qui vous aide réellement à comprendre vos placements sans vous pousser à multiplier les opérations.
Comment générer 500 € par mois ?
Pour viser 500 € par mois grâce à un portefeuille d'investissement, il faut d'abord distinguer les revenus réellement distribués des retraits effectués sur le capital. Les dividendes, les intérêts et les retraits programmés ne fonctionnent pas de la même manière. Aucun de ces revenus n'est garanti et leur montant peut varier selon les placements et les conditions de marché.
À titre purement illustratif, 500 € mensuels représentent 6 000 € par an. Avec une hypothèse de retrait annuel de 4 %, il faudrait un capital théorique de 150 000 €. Ce calcul ne tient pas compte de l'inflation, de la fiscalité, des frais ni du risque de baisse du portefeuille. Pour construire un objectif réaliste, estimez vos besoins, votre horizon de placement et les pertes que vous pourriez supporter. Une simulation personnalisée avec plusieurs scénarios sera plus pertinente qu'une promesse de rendement fixe.
Faites de votre portefeuille un outil au service de vos projets
Un portefeuille bien organisé repose sur une stratégie simple : connaître ses objectifs, comprendre les risques et choisir des placements adaptés. La diversification, le suivi des frais et le rééquilibrage permettent ensuite de garder une vision cohérente de ses investissements.
Ne cherchez pas à multiplier les produits financiers ou à suivre chaque mouvement des marchés. Commencez par faire l’inventaire de vos placements, puis vérifiez leur répartition et leur utilité. Vous pourrez ensuite définir les ajustements réellement nécessaires.
Prenez le temps de faire ce bilan régulièrement. Votre portefeuille doit évoluer avec vos projets, votre horizon de placement et votre situation personnelle. C’est cette discipline qui vous aidera à construire une gestion financière plus claire et plus durable.


