
Le viager, comment ça marche ?
Pour comprendre l'essentiel d'un achat en viager, voici les points clés :
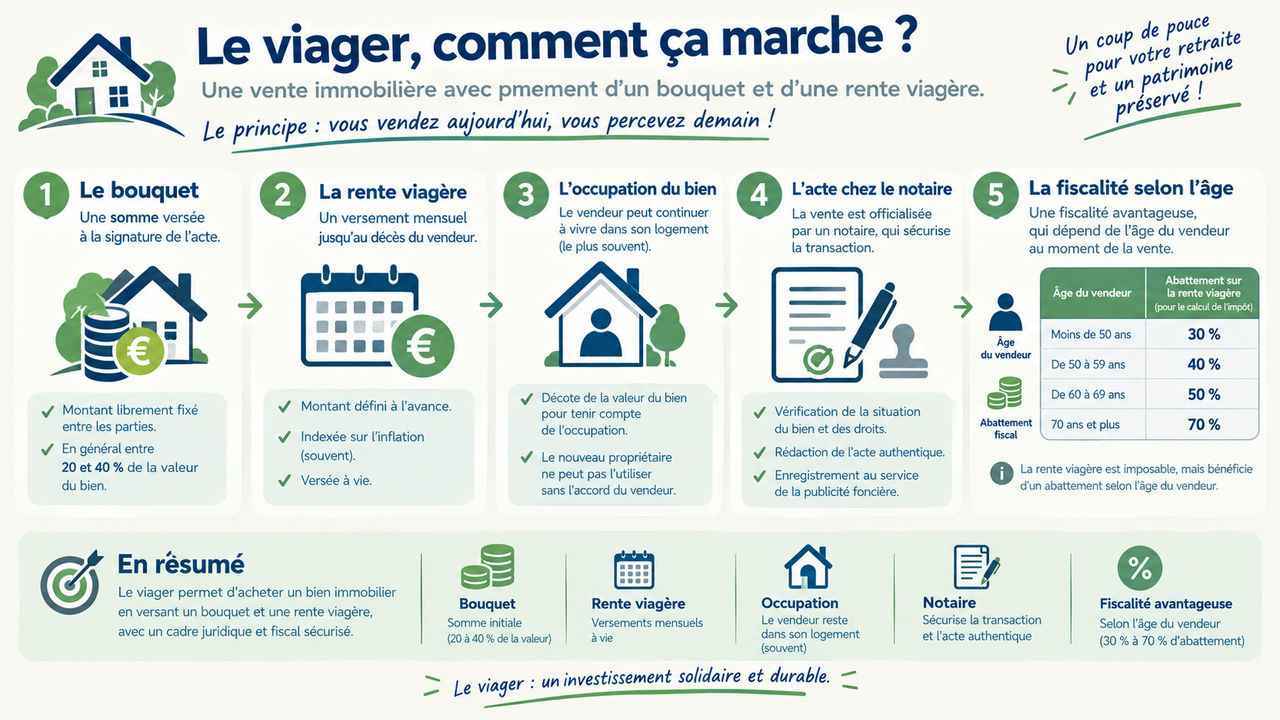
- l'acheteur verse un bouquet puis une rente viagère jusqu'au décès du vendeur
- le viager occupé offre une décote de 25 à 50 % sur le prix
- le vendeur garde un usufruit ou un droit d'usage et d'habitation
- la fiscalité de la rente dépend de l'âge du vendeur à la signature
- le viager mutualisé permet de répartir le risque via une SCI ou SCPI
Bien préparé, le viager reste un investissement immobilier accessible et malin.
La vente en viager d’un bien immobilier est une pratique courante en France chez les personnes âgées. Voici un tour d’horizon de cette pratique souvent considérée à juste titre par les acheteurs comme une bonne affaire.
Le viager, définition
Ce sont habituellement les personnes âgées à faibles ressources qui choisissent cette solution. Le vendeur (crédirentier) conserve un droit sur son bien jusqu’à sa mort et touche une rente périodique. Elle lui permettra d’améliorer son ordinaire. Vendre en viager consiste donc à céder son bien en échange d’un capital de départ (le bouquet), puis d’un versement périodique (la rente viagère).
L’intérêt pour l’acheteur (le débirentier) est de ne pas avoir à débourser une somme trop importante comme pour un achat classique. Cela permet ainsi de réaliser un investissement immobilier, avec un capital de départ allégé.
Viager libre ou viager occupé ?
La vente en viager peut être libre ou occupée. Le vendeur peut décider, soit de jouir de son bien jusqu’à sa mort, soit décider d’aller vivre ailleurs (en maison de retraite par exemple). Le montant de la rente mensuelle tient évidemment compte de l’occupation ou non du logement.
@tiboinshape J’ai acheté un viager ! Je vous explique tout
Quand un bien n’est pas occupé, sa valeur tient compte des prix pratiqués sur le marché immobilier. Dans le cas d’un viager occupé, l’acheteur bénéficie d’une décote variant de 25 à 50 %. Cela compense le fait qu’il ne peut pas disposer immédiatement du bien.
Si le logement est loué à un tiers au moment de la signature du viager, les loyers seront perçus par l’acheteur ou par le vendeur si celui-ci demande à conserver l’usufruit du bien.
Usufruit ou droit d’usage et d’habitation : quelle différence pour le vendeur ?
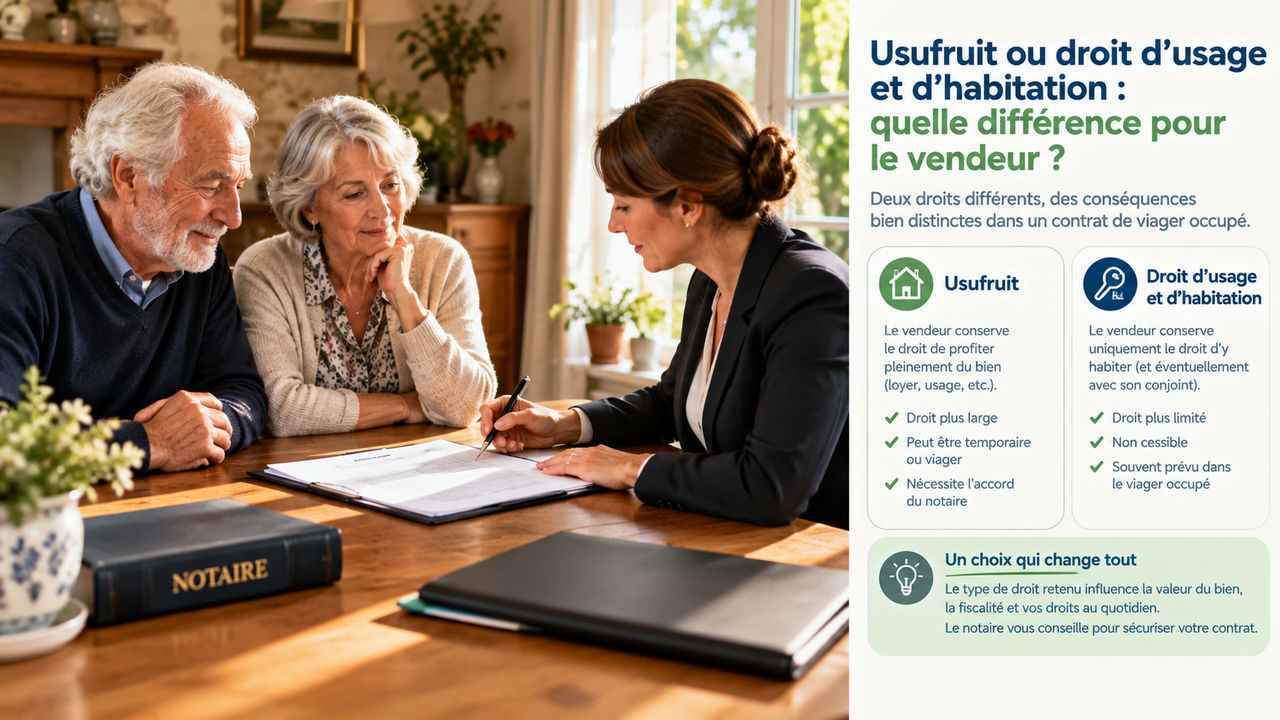
Un usufruit classique, lui, va plus loin : il autorise le vendeur à louer le bien et à percevoir les loyers. C’est l’une des raisons pour lesquelles la décote appliquée au prix de vente (sur l’usufruit ou sur le DUH) varie selon l’option retenue par les parties. Le choix se négocie avec le notaire en amont de la signature.
Calcul du viager
Les parties fixent librement le montant de la rente. Mais généralement, son taux se réfère aux tarifs établis par les compagnies d’assurance, la caisse nationale de prévoyance et les notaires.
En fonction de la valeur du bien, de l’âge du vendeur et de son espérance de vie, le prix total de la vente sera évalué au plus juste. Habituellement, on décote le prix d’un bien occupé de 50 % si le vendeur a 70 ans, moins 40 % s’il a 80 ans.
Un exemple chiffré pour mieux comprendre
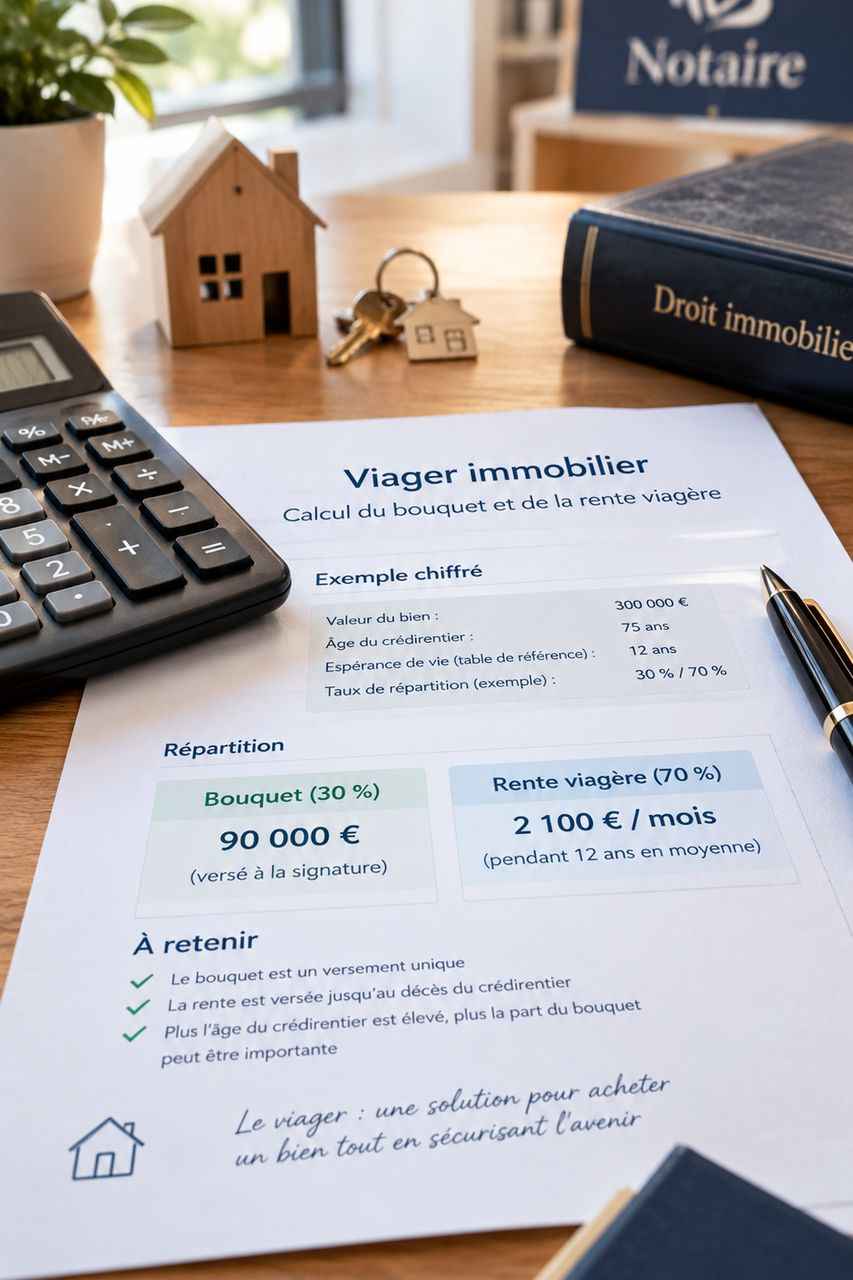
Les parties s’accordent sur un bouquet de 40 000 €, versé comptant chez le notaire. Le solde, soit 90 000 €, est converti en rente viagère mensuelle selon les tables de mortalité utilisées par les notaires. Cela donne, dans cet exemple, une rente d’environ 550 € par mois.
Si la vendeuse décède dix ans plus tard, l’acheteur aura versé environ 66 000 € de rentes en plus du bouquet, pour un bien qui vaut alors largement plus que les 130 000 € initiaux. À l’inverse, si elle vit vingt-cinq ans, le calcul devient nettement moins favorable à l’acheteur. C’est tout le pari du viager.
Les conditions
La vente en viager est ouverte en théorie à tout propriétaire, quel que soit son âge. En pratique, seules les personnes âgées y recourent et trouvent facilement acquéreur du fait de leur espérance de vie réduite. Dans tous les cas, le vendeur ne doit pas être atteint d’une maladie pouvant entraîner la mort. Le contrat de vente est annulé si le vendeur décède dans les 20 jours suivant la signature.
Cette solution immobilière nécessite un acte notarié, comme toute transaction immobilière. Les frais (honoraires, droits d’enregistrement, de timbre, frais de publication, etc.) sont à la charge de l’acheteur.
L’achat en viager est donc aussi un peu un pari. Beaucoup se souviendront du film de Pierre Tchernia (en 1971) dans lequel le propriétaire semble avoir une espérance de vie limitée, mais finit au contraire par enterrer son acheteur et les héritiers de celui-ci ! Dans la réalité, un notaire avait également fait ce pari à Arles dans les années 60. La vendeuse avait 90 ans, ce qui en 1965 était déjà très âgé. Mais il s’agissait de Jeanne Calment, la doyenne des Français… Comme dans le film, l’acheteur est décédé avant la vendeuse.
Avantages et inconvénients du viager pour les acheteurs
Le viager présente plusieurs avantages pour les acheteurs. Tout d’abord, il permet de réaliser un investissement immobilier avec un capital de départ réduit. Lors d’une vente classique, l’acheteur doit verser l’intégralité du prix immédiatement. Au contraire, avec le viager, il paye en plusieurs fois sous forme de rente viagère. Cela facilite l’acquisition d’un bien immobilier sans recourir à un crédit bancaire important.
En revanche, cette solution comporte également des inconvénients. Le principal risque réside dans l’espérance de vie du vendeur. Si celui-ci vit plus longtemps que prévu, l’acheteur peut finalement payer plus cher que la valeur réelle du bien. De plus, dans le cas d’un viager occupé, l’acheteur ne pourra pas jouir immédiatement du logement, ce qui peut retarder un projet d’installation ou de location du bien.
| Avantages | Inconvénients |
|---|---|
| Capital de départ réduit | Risque lié à l’espérance de vie du vendeur |
| Rente viagère échelonnée | Jouissance différée dans le cas d’un viager occupé |
| Accès à des biens à prix décotés | Investissement à long terme incertain |
Avantages fiscaux du viager
Opter pour une vente en viager peut offrir des avantages fiscaux intéressants, tant pour le vendeur que pour l’acheteur. Pour le vendeur, seule une fraction de la rente viagère est soumise à l’impôt sur le revenu, en fonction de son âge au moment du premier versement. Ce qui peut donc réduire considérablement son imposition.
| Âge du vendeur au premier versement | Part de la rente imposable |
|---|---|
| Moins de 50 ans | 70 % |
| De 50 à 59 ans | 50 % |
| De 60 à 69 ans | 40 % |
| 70 ans et plus | 30 % |
Pour l’acheteur, on considère la partie du bouquet versée lors de la signature comme un capital investi dans l’immobilier. Elle entre donc dans le calcul de l’impôt sur la fortune immobilière (IFI). La créance de rente restant due vient en revanche en déduction de cette même assiette. Les rentes viagères versées au vendeur peuvent par ailleurs être déduites des revenus fonciers dans certaines situations, notamment si le bien est destiné à la location après le décès du vendeur. Ces avantages fiscaux peuvent rendre le viager particulièrement attractif pour les investisseurs soucieux d’optimiser leur fiscalité.
L’achat en viager mutualisé
Certaines agences immobilières proposent de la vente en viager. Elles pourront vous conseiller dans ce qui est davantage un placement qu’un achat. Le principe est simple : des acheteurs se regroupent pour acquérir des biens en viager. Ils n’achètent donc pas stricto sensu un bien immobilier, mais le plus souvent des parts d’une SCI (Société Civile Immobilière), d’une SCPI (Société Civile de Placement Immobilier) ou d’un fonds de placement. Les investisseurs mutualisent ainsi le risque.
Ce que révèle le marché du viager aujourd’hui
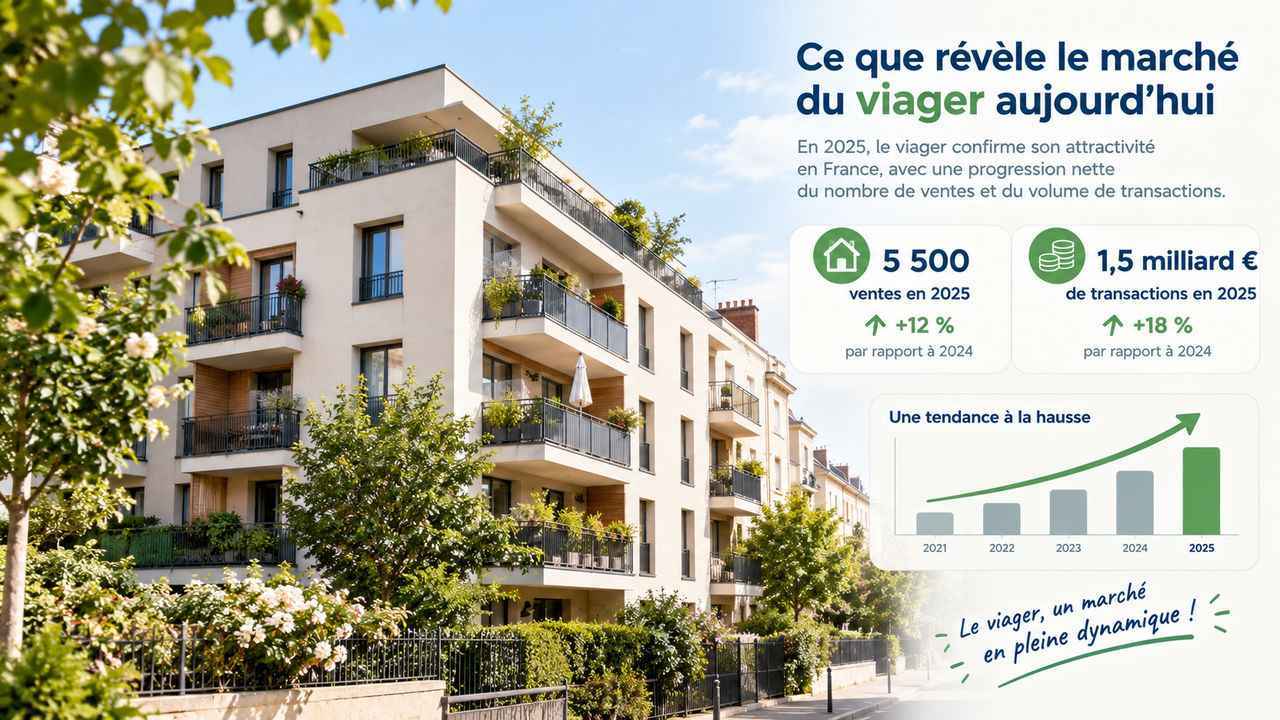
La majorité des vendeurs ont aujourd’hui entre 76 et 85 ans. Du côté des acheteurs, la tranche des 35-50 ans est de plus en plus représentée, attirée par la perspective d’un capital de départ allégé face à la hausse du coût du crédit classique.
FAQ
Quel est le principe d’un achat en viager ?
L'acheteur verse un capital de départ, le bouquet, puis une rente viagère mensuelle au vendeur jusqu'au décès de celui-ci. Contrairement à une vente classique, le prix total n'est donc jamais connu à l'avance : il dépend directement de la durée de vie du vendeur après la signature.
Est-ce bien d’acheter une maison en viager ?
Le viager permet d'investir dans l'immobilier avec un capital de départ réduit, sans recourir à un gros crédit bancaire. C'est une bonne option pour qui n'est pas pressé et accepte l'incertitude sur la durée totale des paiements. Ce n'est en revanche pas adapté à un projet de logement immédiat en cas de viager occupé.
Quels sont les inconvénients du viager ?
Le principal risque est que le vendeur vive plus longtemps que prévu : l'acheteur paie alors davantage que la valeur réelle du bien. En viager occupé, il ne peut pas non plus profiter du logement avant le décès du vendeur, ce qui retarde tout projet d'installation ou de location.
Quels sont les pièges d’une vente en viager ?
Mal évaluer l'espérance de vie du vendeur ou négliger la distinction entre usufruit et droit d'usage et d'habitation peut fausser tout le calcul. Un bouquet trop faible, une rente mal indexée ou l'absence de clause résolutoire en cas d'impayés sont aussi des erreurs fréquentes à éviter avec l'aide d'un notaire.
Se lancer en viager en toute connaissance de cause
Acheter une maison en viager est une possibilité pour se constituer un patrimoine immobilier avec un capital de départ réduit. À condition de bien en maîtriser les risques et de ne pas être pressé. Si la vente est conclue en viager libre, vous pourrez disposer librement du bien. Vous en serez propriétaire au décès du vendeur.
Avant de signer, faites chiffrer plusieurs hypothèses d’espérance de vie avec votre notaire. Comparez aussi le viager mutualisé si vous préférez répartir le risque plutôt que de le porter seul sur un bien unique.


