
Accident de la route : comment obtenir une indemnisation ?
Pour obtenir une indemnisation juste après un accident, voici l'essentiel à retenir :
- souscrivez une garantie individuelle conducteur en plus de votre assurance auto
- faites établir rapidement un certificat médical initial détaillé
- faites-vous accompagner par un médecin-conseil indépendant lors de l'expertise
- vérifiez chaque poste de préjudice avec la nomenclature Dintilhac
- respectez les délais légaux de la loi Badinter avant d'accepter
Avec un dossier bien préparé, vous obtenez une indemnisation plus juste et plus rapide.
Toutes les victimes d’un accident de la route ne sont pas indemnisées de manière identique selon les assurances souscrites. Découvrez les conseils pour une meilleure couverture en assurance.
Souscrivez une assurance individuelle conducteur en plus de votre assurance auto
En cas d’accident de la route impliquant une automobile, piétons, passagers et cyclistes sont intégralement indemnisés de leur préjudice. Seule une faute inexcusable, à l’origine exclusive de l’accident, peut les priver de ce droit. Les personnes de plus de 70 ans ou invalides à au moins 80 % bénéficient d’une protection renforcée. Comme les enfants de moins de 16 ans, elles sont indemnisées même en cas de faute inexcusable.
En revanche, le conducteur de la voiture n’est indemnisé qu’en fonction de son degré de responsabilité. Une simple faute de sa part peut diminuer, voire supprimer intégralement, son droit à indemnisation. Tout conducteur a donc intérêt à souscrire une garantie individuelle conducteur en complément de son assurance obligatoire. Selon les contrats, celle-ci peut prendre en charge, notamment, l’incapacité temporaire, l’invalidité, les frais médicaux…
À savoir : si aucun des véhicules impliqués dans l’accident n’est assuré, ou s’ils restent introuvables, une autre voie existe. La victime peut alors saisir le Fonds de garantie des assurances obligatoires de dommages pour obtenir réparation de ses dommages.
Dans quels délais serez-vous indemnisé ?
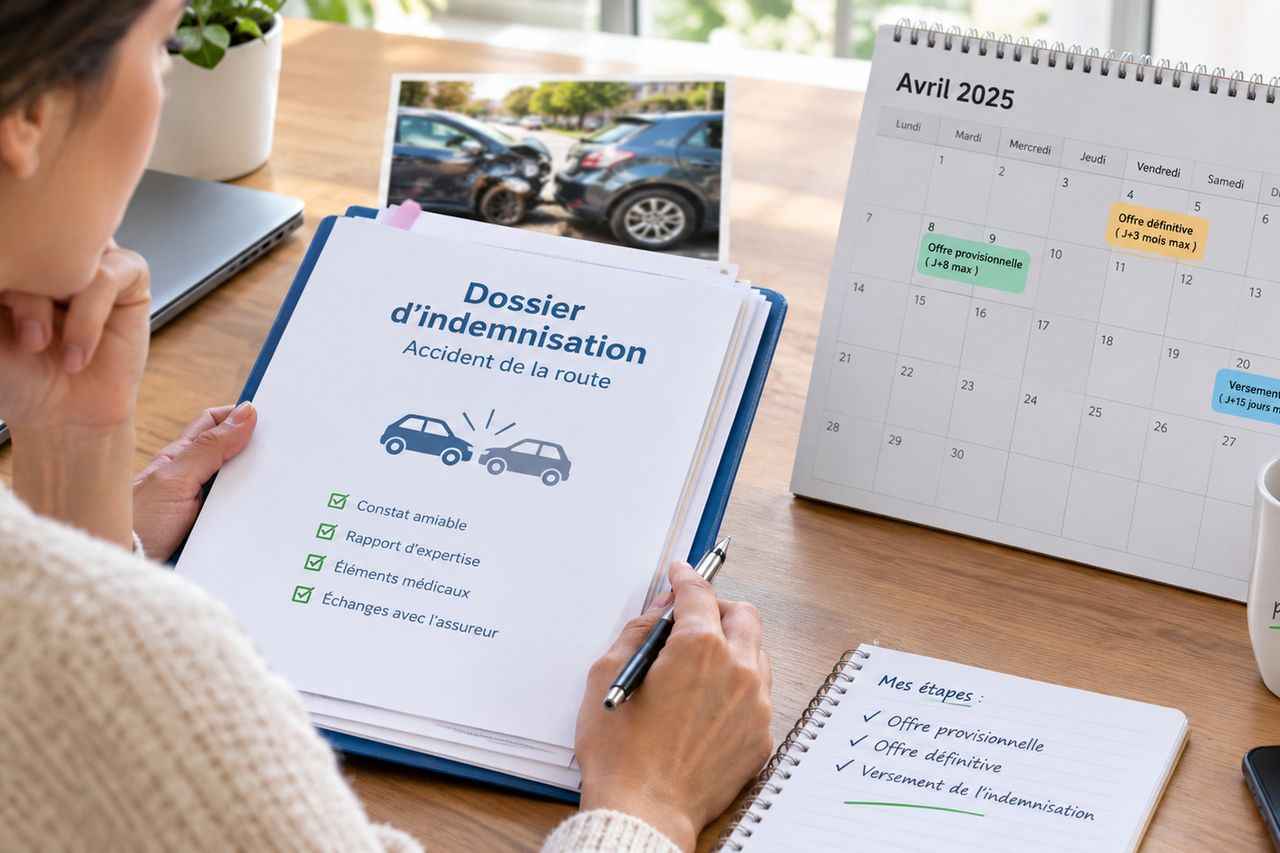
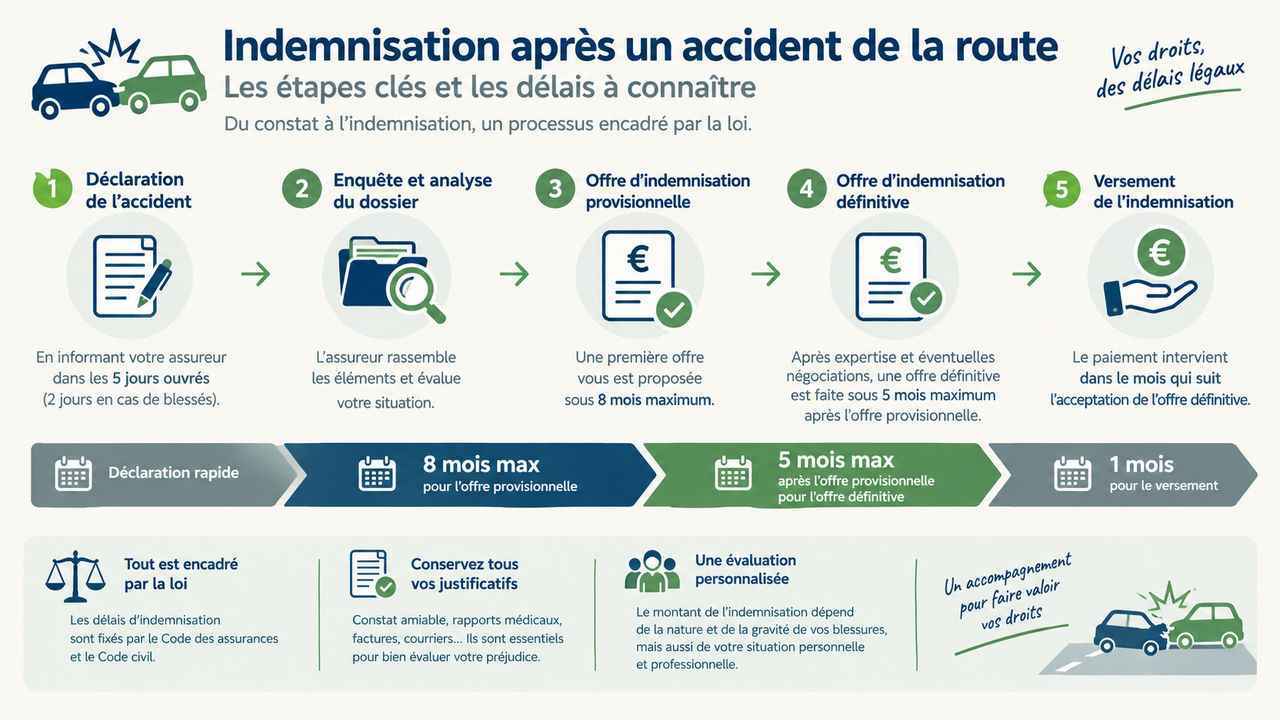
Une fois la consolidation connue de l’assureur, l’offre définitive doit suivre dans un délai de 5 mois. Après acceptation, le versement intervient en principe sous un mois. Un retard de l’assureur sur ces délais entraîne une majoration des intérêts dus à la victime.
Gardez ces échéances en tête. Elles vous permettent de relancer votre assureur en cas de retard. Elles jouent aussi en votre faveur si les négociations s’enlisent.
Faites établir rapidement un certificat médical détaillé
En cas de blessure suite à l’accident de la route, faites-vous examiner minutieusement par un médecin. Il établira un « certificat médical initial ». Celui-ci doit mentionner toutes les blessures constatées (même les plus légères) qui sont directement imputables à l’accident. Ce document est indispensable pour démontrer qu’elles sont liées à l’accident. Si certaines lésions apparaissent après, faites établir un (ou plusieurs) additif(s) à ce certificat.
Pendant les soins, conservez les documents médicaux (compte rendu d’hospitalisation, ordonnances…) et les justificatifs de dépenses (frais pharmaceutiques, d’appareillage…). C’est à la victime de prouver par tous moyens, certificat médical, photos ou attestations, l’existence et l’étendue de ses dommages corporels.
Risque de séquelles : demandez l’assistance de spécialistes indépendants des assureurs

Prévoyez de 250 à 1000 € d’honoraires, non remboursés par la Sécurité sociale, pour un dossier complet. Il est aussi indispensable de faire appel à un avocat spécialisé en matière de dommage corporel et d’assistance aux victimes. Il évaluera le montant d’indemnisation à réclamer pour chaque préjudice constaté.
Une première consultation pour information coûte au maximum 50 €. Ensuite, les honoraires dépendent de la complexité du dossier et de la notoriété de l’avocat (comptez au moins 500 €). S’ajoute parfois un honoraire complémentaire « de résultat ». En cas de difficultés, demandez à étaler le paiement. Vous pouvez aussi le différer jusqu’à la perception de l’indemnisation ou d’une provision.
Attention : certains contrats d’assurance comportent une « défense-recours » qui permet de bénéficier gratuitement des services d’un avocat choisi par l’assureur. Il vaut mieux éviter cette solution (sauf accident bénin). Si vous choisissez votre propre avocat, le contrat prévoit parfois la prise en charge de frais de procédure.
Négociez chaque poste de préjudice avant d’accepter une indemnité amiable
- Le remboursement des frais de soins (honoraires de médecins, soins infirmiers, médicaments…), d’hospitalisation, d’appareillage, de transport sanitaire (en ambulance ou en taxi), d’adaptation du logement (installation d’une rampe d’escalier, élargissement des portes…).
- Le remboursement des salaires ou des revenus que la personne aurait perçus si elle n’avait pas été blessée.
- Le versement d’une indemnité forfaitaire mensuelle durant toute la durée de l’immobilisation.
- Le versement d’une indemnité pour l’incapacité permanente partielle fixée par le médecin.
- Le remboursement du coût des personnes dont l’aide est nécessaire dans la vie quotidienne (aide ménagère, auxiliaire de vie…).
- L’indemnisation des souffrances physiques et/ou morales (insomnies, dépression nerveuse…), le préjudice esthétique (cicatrices, démarche claudicante…), le préjudice d’agrément (impossibilité définitive de pratiquer un sport, un instrument de musique…) ainsi que sexuel.
À savoir : il n’existe aucun barème d’indemnisation officiel. La somme proposée est évaluée selon la situation particulière de chaque victime. Il est donc toujours possible d’obtenir la réévaluation d’un poste. Même un préjudice inhabituel, non prévu par les barèmes, peut être indemnisé. C’est le cas de l’annulation d’un voyage ou de la mort d’un animal dans l’accident.
La nomenclature Dintilhac : la grille de référence pour chiffrer votre préjudice après un accident de la route
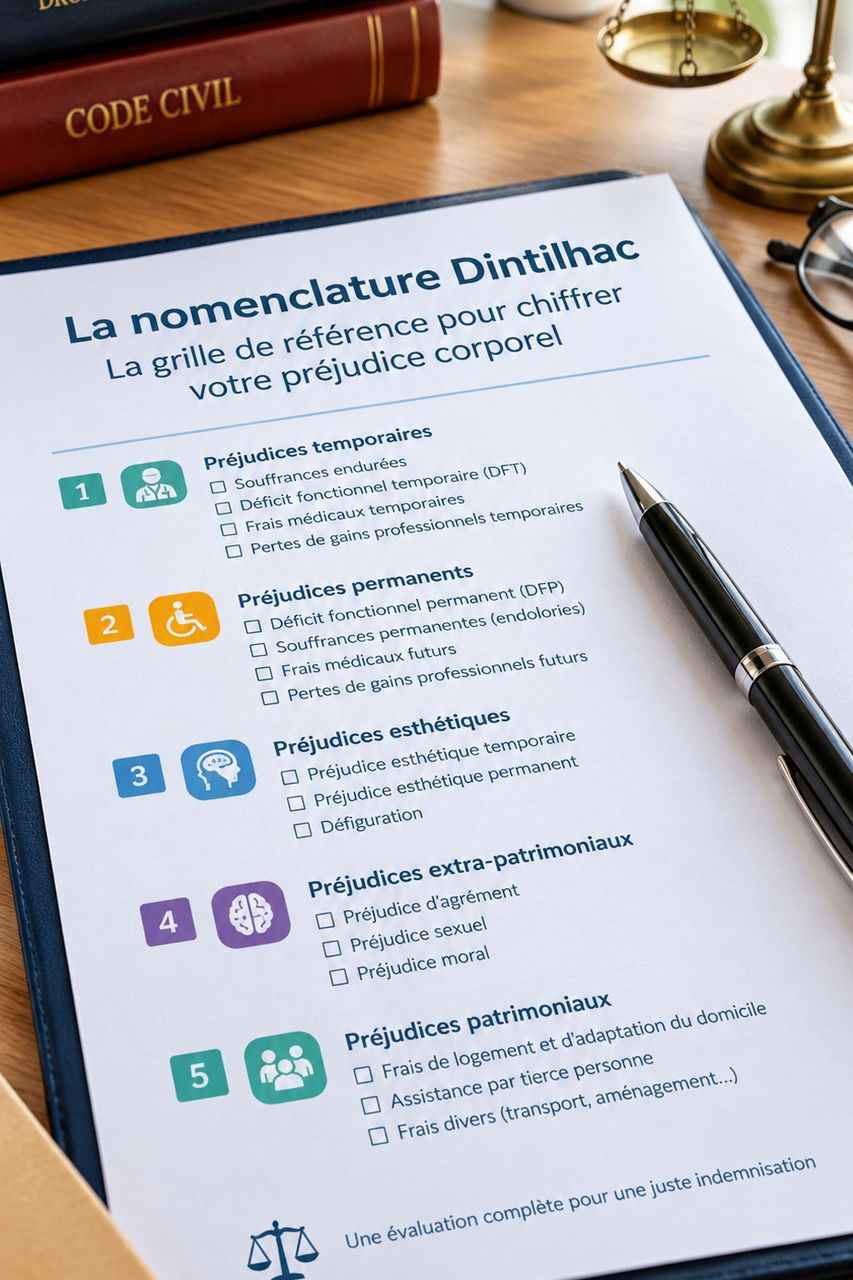
Les assureurs, les avocats et les tribunaux s’y réfèrent pour structurer un dossier et vérifier qu’aucun poste n’a été oublié. Des référentiels indicatifs, publiés chaque année par certaines cours d’appel, donnent des fourchettes de montants observées dans la jurisprudence récente.
Avant de signer une offre, demandez à votre avocat ou à votre médecin-conseil de la vérifier. Chaque poste de la nomenclature doit être couvert. C’est souvent là que se cachent les oublis les plus coûteux.
Si nécessaire, obtenez une réelle indemnité pour l’assistance d’une tierce personne
Les compagnies d’assurances ont tendance à passer sous silence certains préjudices. Il en est ainsi de la nécessité de recourir à l’assistance d’une tierce personne. Elle couvre certains gestes de la vie quotidienne que la victime ne peut plus accomplir seule. L’indemnité allouée au titre de l’assistance d’une tierce personne est due. Et cela même si la fonction est occupée par un membre de la famille (conjoint, enfant…). Le montant de l’indemnisation dépend alors du nombre d’heures d’assistance nécessaires chaque jour. Il tient aussi compte du coût horaire de la main-d’œuvre.
Pour obtenir l’indemnisation la plus proche de la réalité, dressez précisément la liste de toutes les tâches quotidiennes à accomplir. N’oubliez pas les plus anodines, comme deux heures de toilette ou une heure de sortie pour les courses. La réparation doit permettre de maximiser l’autonomie et la qualité de vie.
Il faut toujours déduire du montant de l’offre d’indemnisation les sommes payées par les organismes participant à l’indemnisation du préjudice. Ainsi, la Sécurité sociale récupère en priorité l’intégralité de ses frais (hospitalisation, indemnités journalières, pensions d’invalidité…). Et cela, même si la victime de l’accident de la route n’est indemnisée que partiellement.
La récupération ne peut toutefois pas porter sur certains postes. Elle exclut la fraction d’indemnité liée aux souffrances endurées (pretium doloris), au préjudice esthétique, d’agrément ou moral.
Saisissez la justice si les négociations amiables n’ont pas abouti
Ce professionnel est chargé d’évaluer, de façon impartiale, vos différents préjudices. Il reste cependant indispensable de vous faire assister par votre propre médecin-conseil.
Le règlement de l’indemnité ne se fera qu’à l’issue du procès. C’est-à-dire souvent plusieurs années après l’accident si les parties font appel ou se pourvoient en cassation. Toutefois, vous pouvez demander au juge une provision à valoir sur l’indemnité qui vous sera versée.
FAQ
Quel montant peux-tu toucher après un accident de voiture ?
Il n'existe pas de montant fixe : chaque indemnisation dépend de la gravité des blessures, de l'âge de la victime et des conséquences sur sa vie quotidienne et professionnelle. Les praticiens s'appuient sur la nomenclature Dintilhac, qui recense une trentaine de postes de préjudice, des frais médicaux aux souffrances endurées, pour chiffrer un dossier au plus près de la réalité vécue.
Comment calculer l’indemnisation pour un accident de la route ?
Le calcul additionne plusieurs postes : frais médicaux, perte de revenus, assistance d'une tierce personne, puis les préjudices plus personnels comme les souffrances endurées ou le préjudice esthétique. Un médecin-conseil indépendant évalue chaque poste lors de l'expertise, et un avocat spécialisé peut vérifier que l'offre de l'assureur couvre bien l'ensemble du dommage corporel subi.
Quelle est l’indemnisation que je peux demander suite à une chute ?
Tout dépend du contexte de la chute. Sur la voie publique, en cas de trottoir dégradé par exemple, la responsabilité de la commune ou du gestionnaire peut être engagée. Chez un particulier ou en société, c'est l'assurance habitation du responsable qui intervient. Une chute privée sans tiers responsable relève plutôt d'une garantie accidents de la vie, si vous en avez souscrit une.
Comment se déroule l’indemnisation après un sinistre ?
Après la déclaration à l'assureur, celui-ci diligente une expertise médicale pour évaluer vos préjudices. Il doit ensuite vous présenter une offre, provisionnelle puis définitive, dans les délais fixés par la loi Badinter. Vous pouvez accepter cette offre, la négocier poste par poste, ou saisir la justice si elle reste insuffisante malgré les échanges.
Faites valoir vos droits à chaque étape de l’indemnisation
Entre les délais imposés à l’assureur, le certificat médical initial et la nomenclature Dintilhac, chaque étape compte. Un dossier bien documenté dès le départ évite bien des négociations difficiles par la suite.
N’acceptez jamais une offre dans la précipitation. Faites-vous accompagner par un médecin-conseil et, si besoin, par un avocat spécialisé en dommage corporel. Vous avez le temps d’étudier chaque poste de préjudice avant de donner votre accord.


